ثبت نام خودروهای وارداتی (مگفا) با حساب وکالتی...
17 آبان 1405


بررسی صورتهای مالی ششماهه پالایش نفت شیراز نشان میدهد حاشیه سود ناخالص این شرکت از 11.22 درصد در نیمه نخست سال گذشته به 22.74 درصد در سال 1405 رسیده است. همزمان، حاشیه سود عملیاتی و خالص شراز نیز افزایش قابلتوجهی داشته است.
به گزارش نسیم اقتصاد، تحلیل اطلاعات و صورتهای مالی میاندورهای ششماهه منتهی به 31 شهریور 1405 شرکت پالایش نفت شیراز با نماد بورسی «شراز» نشان میدهد حاشیه سود ناخالص پالایش نفت شیراز با افزایش 11.52 واحد درصدی، نسبت به دوره مشابه سال گذشته بیش از دو برابر شده است؛ موضوعی که از افزایش سهم سود ناخالص در درآمد عملیاتی این شرکت حکایت دارد.
بررسی این صورتهای مالی که بهصورت حسابرسینشده و در قالب اصلاحیه در سامانه کدال منتشر شده، نشان میدهد رشد درآمدهای عملیاتی شراز در نیمه نخست سال جاری با بهبود همزمان سه شاخص حاشیه سود ناخالص، عملیاتی و خالص همراه بوده است.
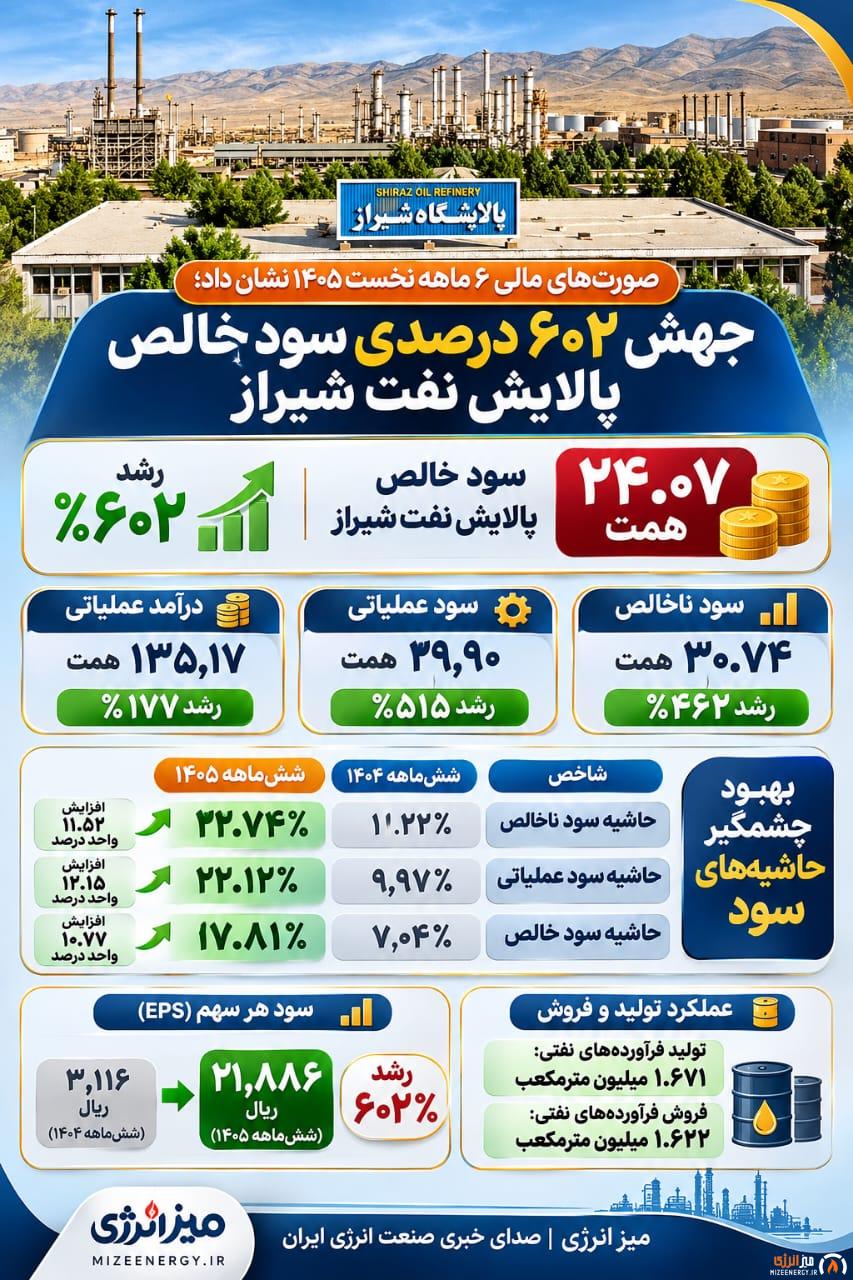
بررسی اختصاصی میز انرژی از صورت سود و زیان شراز نشان میدهد حاشیه سود ناخالص این شرکت در ششماهه نخست سال 1404 معادل 11.22 درصد بوده که در دوره مشابه سال 1405 به 22.74 درصد افزایش یافته است.
این تغییر به معنای افزایش 11.52 واحد درصدی حاشیه سود ناخالص و بیش از دو برابر شدن نسبت سود ناخالص به درآمد عملیاتی شرکت است.
به بیان ساده، پالایش نفت شیراز در نیمه نخست سال گذشته از هر 100 تومان درآمد عملیاتی حدود 11.22 تومان سود ناخالص شناسایی میکرد؛ درحالیکه این رقم در ششماهه نخست سال جاری به 22.74 تومان رسیده است.
در همین دوره، سود ناخالص شرکت از حدود 5.47 همت به 30.74 همت افزایش یافته و رشد 462 درصدی را ثبت کرده است.
یکی از نکات مهم در تحلیل عملکرد مالی پالایش نفت شیراز، تغییر نسبت بهای تمامشده به درآمد عملیاتی این شرکت است.
بر اساس محاسبات میز انرژی، در ششماهه نخست سال 1404 حدود 88.78 درصد درآمد عملیاتی شراز صرف پوشش بهای تمامشده محصولات شده بود.
این نسبت در نیمه نخست سال 1405 به حدود 77.26 درصد کاهش یافته است.
به این ترتیب، سهم بهای تمامشده از درآمد عملیاتی پالایش نفت شیراز 11.52 واحد درصد کمتر شده و در مقابل، سهم سود ناخالص افزایش یافته است.
بررسی ارقام نشان میدهد درآمد عملیاتی شرکت با رشد 177 درصدی به 135.17 همت رسیده، درحالیکه بهای تمامشده درآمدهای عملیاتی با افزایش حدود 141 درصدی، معادل 104.43 همت بوده است.
بنابراین، هرچند مبلغ بهای تمامشده نسبت به سال گذشته افزایش یافته، اما سرعت رشد درآمد عملیاتی از رشد بهای تمامشده بیشتر بوده است.
این تفاوت، یکی از عوامل حسابداری مؤثر بر بهبود حاشیه سود ناخالص شراز در دوره مورد بررسی محسوب میشود.
تحلیل صورتهای مالی شراز نشان میدهد بهبود حاشیه سود تنها به سطح سود ناخالص محدود نبوده و در سایر شاخصهای سودآوری شرکت نیز مشاهده میشود.
حاشیه سود عملیاتی پالایش نفت شیراز از 9.97 درصد در ششماهه نخست سال گذشته به 22.12 درصد در دوره مشابه سال جاری افزایش یافته است.
به این ترتیب، حاشیه سود عملیاتی شرکت حدود 12.15 واحد درصد بهبود یافته و سود عملیاتی شراز نیز به حدود 29.90 همت رسیده است.
همچنین حاشیه سود خالص این پالایشگاه از 7.04 درصد به 17.81 درصد افزایش یافته که بیانگر رشد حدود 10.77 واحد درصدی این شاخص است.
به عبارت دیگر، پالایش نفت شیراز در نیمه نخست سال 1405 از هر 100 تومان درآمد عملیاتی، حدود 17.81 تومان سود خالص شناسایی کرده است؛ رقمی که در دوره مشابه سال گذشته حدود 7.04 تومان بود.
این تغییرات نشان میدهد نسبت سود شناساییشده به درآمد عملیاتی شرکت در سطوح مختلف صورت سود و زیان بهبود یافته است.
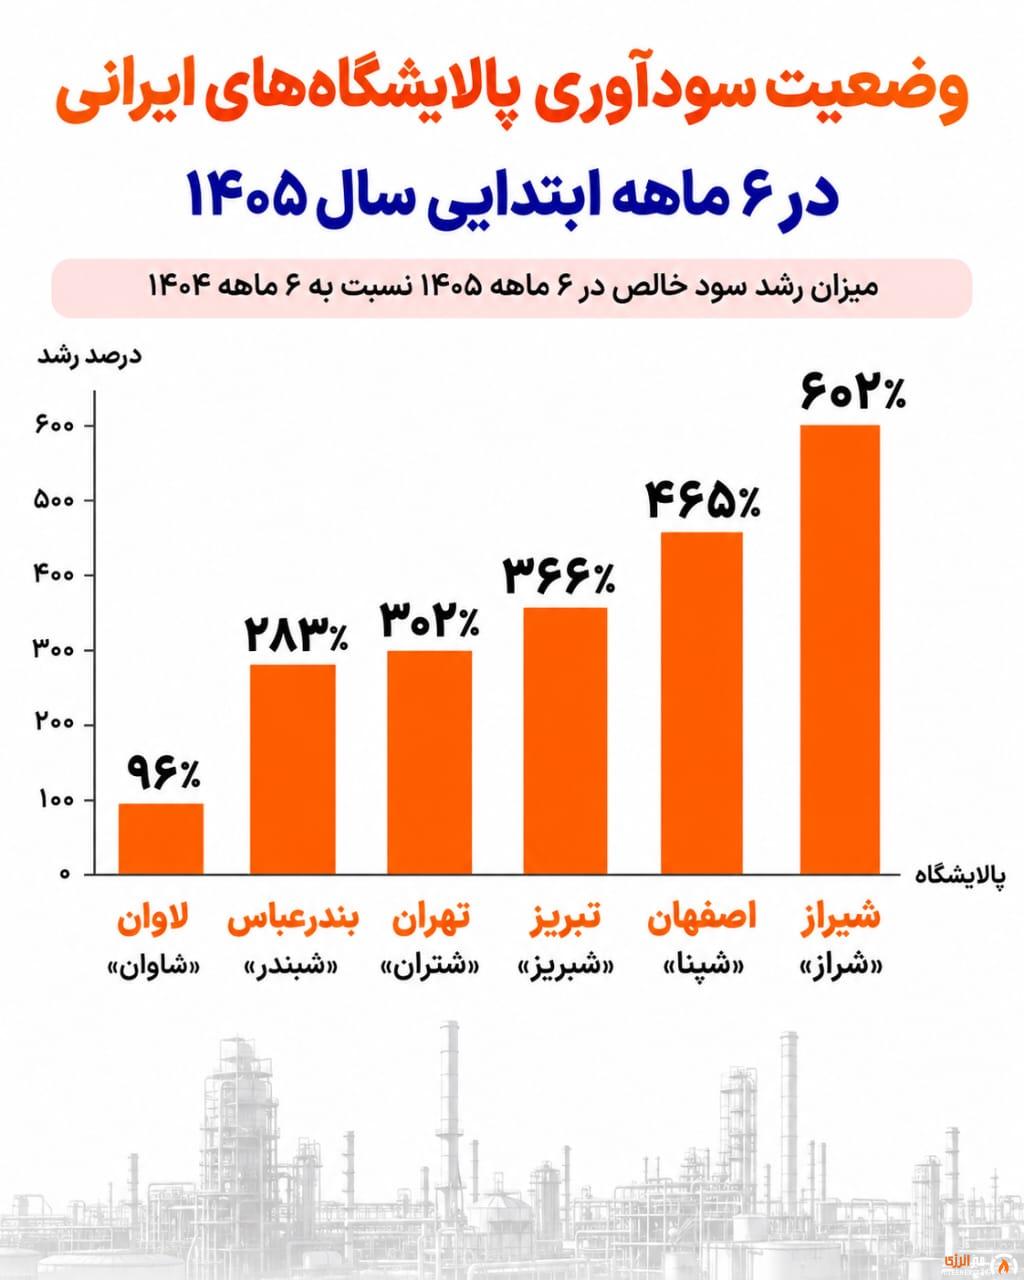
«بررسی مقایسهای رشد سود خالص ششماهه نخست سال 1405 در شش پالایشگاه بورسی نشان میدهد پالایش نفت شیراز با ثبت رشد 602 درصدی، بالاتر از پنج شرکت دیگر حاضر در این مقایسه قرار گرفته است. بر اساس ارقام اینفوگرافیک، پالایش نفت اصفهان با رشد 465 درصدی و پالایش نفت تبریز با رشد 366 درصدی در رتبههای بعدی قرار دارند.»
در تحلیل عملکرد مالی شرکتهای پالایشی، تغییر حاشیه سود را نمیتوان صرفاً به کنترل هزینهها یا افزایش بهرهوری تولید نسبت داد.
قیمت نفت خام و میعانات گازی، نرخ فروش فرآوردههای نفتی، نرخ تسعیر ارز و ترکیب محصولات تولیدی از جمله متغیرهایی هستند که میتوانند بر درآمد، بهای تمامشده و حاشیه سود پالایشگاهها تأثیر بگذارند.
براساس اطلاعات گزارش تفسیری مدیریت پالایش نفت شیراز، میانگین نرخ تسعیر ارز در نیمه نخست سال جاری نسبت به دوره مشابه سال گذشته حدود 115 درصد افزایش یافته است.
همچنین میانگین قیمت خرید هر بشکه نفت خام و میعانات گازی از 59.57 دلار به 71.03 دلار رسیده است.
ازاینرو، هرچند بهبود حاشیههای سود شراز در صورتهای مالی قابل مشاهده است، تعیین سهم دقیق عوامل عملیاتی و تغییرات قیمتی در این رشد، نیازمند بررسی جزئیات نرخ خوراک و فروش فرآوردههاست.
نتایج بررسی میز انرژی نشان میدهد عملکرد مالی پالایش نفت شیراز در نیمه نخست سال 1405 علاوه بر افزایش مبلغ درآمد و سود، با بهبود نسبتهای سودآوری نیز همراه بوده است.
افزایش حاشیه سود ناخالص به 22.74 درصد، رشد حاشیه سود عملیاتی به 22.12 درصد و ثبت حاشیه سود خالص 17.81 درصدی نشان میدهد سهم سود در درآمد عملیاتی شرکت نسبت به دوره مشابه سال گذشته افزایش قابلتوجهی یافته است.
بااینحال، حفظ این سطوح سودآوری در دورههای آینده به شرایط بازار فرآوردههای نفتی، نرخ خوراک، سیاستهای قیمتگذاری و سایر متغیرهای مؤثر بر صنعت پالایش وابسته خواهد بود.


نظرات شما