زندگی مجردی در پایتخت دیگر الزاماً به معنای داشتن هزینههای اندک نیست. از اجاره مسکن گرفته تا خوراک، پوشاک، رفتوآمد و درمان، هرکدام سهمی از درآمد ماهانه را به خود اختصاص میدهند. در این میان، برخی هزینهها مانند اجاره خانه را نمیتوان به دلیل تکنفره بودن زندگی به میزان زیادی کاهش داد.
به گزارش
نسیم اقتصاد به نقل از اقتصادنیوز، برای مستقل شدن در تهران چقدر باید درآمد داشت؟ اگر یک جوان شاغل تصمیم بگیرد از خانه پدری جدا شود، آپارتمانی کوچک اجاره کند و هزینههای زندگیاش را خودش بپردازد، در پایان ماه چه مقدار از حقوقش باقی میماند؟ آیا دستمزد 16 میلیون و 600 هزار تومانی کارگری برای چنین تصمیمی کافی است یا حتی حقوق 30 میلیون تومانی نیز نمیتواند خیال فرد را از بابت مخارج زندگی آسوده کند؟
زندگی مجردی در پایتخت دیگر الزاماً به معنای داشتن هزینههای اندک نیست. از اجاره مسکن گرفته تا خوراک، پوشاک، رفتوآمد و درمان، هرکدام سهمی از درآمد ماهانه را به خود اختصاص میدهند. در این میان، برخی هزینهها مانند اجاره خانه را نمیتوان به دلیل تکنفره بودن زندگی به میزان زیادی کاهش داد.
برای بررسی این موضوع، اقتصادنیوز هزینههای یک فرد مجرد و شاغل در تهران را محاسبه کرده است؛ فردی که خانهای 50 متری اجاره کرده، وسایلی کم و معمولی دارد، خودروی شخصی ندارد، عمده وعدههای غذایی خود را در خانه تهیه میکند و زندگی او اندکی بالاتر از حداقل معیشت تعریف شده است.
در این گزارش، سه سطح درآمد بررسی شده است: حداقل مزد پایه کارگری معادل 16 میلیون و 600 هزار تومان، حقوق 25 تا 30 میلیون تومانی و درآمد 30 تا 50 میلیون تومانی.
مبنای مقایسه نیز هزینههای ماهانه مهر 1405 و نزدیکترین دادههای رسمی و قیمتهای مستند در دسترس است.
پیش از آنکه یک جوان نگران خرید مواد غذایی یا پرداخت قبضهای ماهانه باشد، باید از پس هزینه مسکن برآید؛ هزینهای که در تهران بخش قابلتوجهی از درآمد حقوقبگیران را به خود اختصاص میدهد.
بررسی فایلهای بازار اجاره نشان میدهد حتی خانههای کوچک نیز به سرمایه اولیه چشمگیری نیاز دارند. براساس گزارشی از بازار اجاره شهریور 1405، یک واحد 50 متری در مرکزشهر با ودیعه 400 میلیون تومان و اجاره ماهانه 10 میلیون تومان عرضه شده است.
تورم در سال 1405 فقط قدرت خرید جوانان را کاهش نداده، بلکه شکل تفریح، معاشرت، یادگیری و حتی نگاه آنها به آینده را تغییر داده است؛ بعضی کتاب و سفر را کنار گذاشتهاند، گروهی به سرگرمیهای ارزانتر پناه بردهاند و عدهای دیگر، در واکنشی متفاوت، تصمیم گرفتهاند به جای پسانداز، دستکم از امروز خود لذت ببرند.
در چنین شرایطی، فرد باید پیش از آغاز زندگی مستقل،حدود400 میلیون تومان پول پیش فراهم کند و ماهانه 10 میلیون تومان اجاره بپردازد.
برای کارگری با حقوق پایه 16 میلیون و 600 هزار تومان، اجاره نقدی خانه بهتنهایی بیش از 60 درصد درآمد ماهانه را مصرف میکند. به این ترتیب، تنها 6 میلیون و 600 هزار تومان برای سایر نیازهای او باقی میماند.
تأمین ودیعه نیز مسئله جداگانهای است. اگر فردی با درآمد 30 میلیون تومان بتواند ماهانه 5 میلیون تومان پسانداز کند، برای جمعآوری 400 میلیون تومان به 80 ماه، معادل شش سال و هشت ماه، زمان نیاز دارد؛ البته با فرض ثابت ماندن مبلغ ودیعه.
سفره یک نفر در تهران؛ 8.6 میلیون تومان برای تأمین خوراک
پس از مسکن، خوراک دومین بخش سنگین بودجه است. برای محاسبه این بخش، از اطلاعات سبد معیشت وزارت تعاون، کار و رفاه اجتماعی استفاده شده است.
براساس این اطلاعات که پیشتر در گزارشی از اقتصادنیوز مورد بررسی قرار گرفته، متوسط نیاز روزانه یک فرد بالغ 2419 کیلوکالری و نیاز ماهانه او 72 هزار و 570 کیلوکالری است.
در بررسی هزینه تأمین این سبد در مهر 1405، متوسط مخارج خوراک یک نفر در تهران حدود 8 میلیون و 600 هزار تومان برآورد شده است؛ یعنی روزانه نزدیک به 287 هزار تومان.
این محاسبه بر خرید مواد غذایی و تهیه وعدهها در خانه استوار است و هزینه سفارش مداوم غذا از رستوران را شامل نمیشود.
حالا اگر این رقم را کنار اجاره ماهانه قرار دهیم، فرد مجرد باید 18 میلیون و 600 هزار تومان فقط برای مسکن و خوراک پرداخت کند.
این مبلغ 2 میلیون تومان بیشتر از حداقل مزد پایه کارگری در سال 1405 است. به بیان دیگر، حقوق پایه یک کارگر حتی هزینه اجاره خانه 50 متری و تأمین سبد خوراک مورد بررسی را بهطور کامل پوشش نمیدهد.
از درمان و پوشاک تا رفتوآمد؛ هزینههایی که از حقوق باقی میمانند؟
بخش دیگری از مخارج زندگی به نیازهایی مربوط میشود که شاید هر روز برای آنها پولی پرداخت نشود، اما در مجموع سال سهم مشخصی از بودجه دارند؛ از خرید کفش و لباس گرفته تا درمان، ارتباطات و لوازم مصرفی منزل.
برای محاسبه این بخش، گروهبندی هزینههای مرکز آمار ایران مبنا قرار گرفته است. براساس جزئیات طرح هزینه و درآمد خانوار شهری در سال 1403، پوشاک و کفش، بهداشت و درمان، حملونقل، ارتباطات و لوازم و خدمات خانگی از گروههای اصلی مخارج غیرخوراکی بودهاند.
از آنجا که این آمار برای خانوارهای شهری منتشر شده و نه بهطور اختصاصی برای افراد مجرد تهران، نمیتوان سهمهای آن را مستقیماً به بودجه یک نفر تعمیم داد. به همین دلیل، در این گزارش برای هر بخش مبلغ مشخصی برآورد شده و سهم نهایی آن از کل هزینههای سناریو محاسبه شده است.
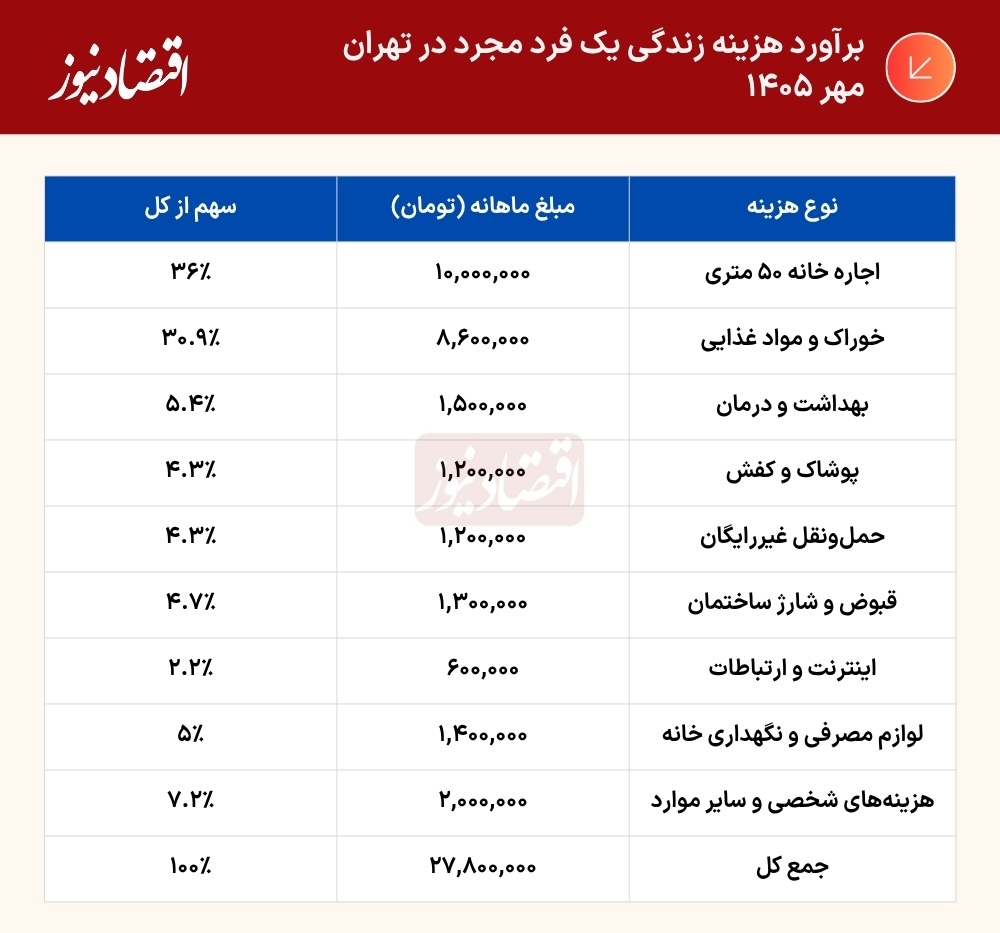
برای پوشاک و کفش ماهانه یک میلیون و 200 هزار تومان، برای بهداشت و درمان یک میلیون و 500 هزار تومان و برای اینترنت و ارتباطات 600 هزار تومان در نظر گرفتهایم.
همچنین مبلغ یک میلیون و 300 هزار تومان برای قبوض آب، برق، گاز و شارژ ساختمان و یک میلیون و 400 هزار تومان برای لوازم مصرفی و نگهداری معمول خانه منظور شده است.
در بخش حملونقل، یک تغییر مهم نسبت به سالهای گذشته وجود دارد. براساس مصوبه شورای شهر تهران در شهریور 1405، استفاده از مترو و اتوبوسهای تندرو فعلا رایگان است. بنابراین در محاسبات این گزارش هزینهای برای استفاده از این دو وسیله در نظر گرفته نشده است.
بااینحال، رفتوآمد شهری همیشه به مترو و بیآرتی محدود نمیشود. استفاده از تاکسی، تاکسیهای اینترنتی، اتوبوسهای غیرتندرو و مسیرهای تکمیلی همچنان ممکن است هزینه داشته باشد. برای این موارد، ماهانه یک میلیون و 200 هزار تومان بهعنوان بودجه فرضی حملونقل تعیین شده است.
در کنار این مخارج، مبلغ 2 میلیون تومان نیز برای هزینههای شخصی، تفریح محدود، فعالیتهای اجتماعی و سایر خریدهای متعارف منظور کردهایم.
این مبالغ برآوردهای بودجهای گزارش هستند و به معنای وجود نرخ رسمی یا متوسط آماری اختصاصی برای هر قلم در میان مجردهای تهران نیستند.
صورتحساب زندگی مجردی؛ ماهی 27 میلیون و 800 هزار تومان
جمع هزینههای محاسبهشده نشان میدهد یک فرد مجرد برای زندگی مستقل در آپارتمانی 50 متری در تهران، ماهانه به حدود 27 میلیون و 800 هزار تومان نیاز دارد.
همانطور که جدول نشان میدهد، مسکن با سهم نزدیک به 36 درصد، بزرگترین بخش بودجه است و خوراک با سهم حدود 31 درصد در جایگاه دوم قرار دارد.
مجموع این دو هزینه نزدیک به 67 درصد مخارج ماهانه را تشکیل میدهد. باقی درآمد باید پاسخگوی درمان، پوشاک، رفتوآمد، قبوض و دیگر نیازها باشد.
حقوق 16 تا 50 میلیون تومانی؛ چه کسانی از پس هزینهها برمیآیند؟
برای سنجش قدرت خرید حقوقبگیران، هزینه 27 میلیون و 800 هزار تومانی را با سه گروه درآمدی مقایسه کردهایم.
براساس مصوبه شورای عالی کار برای سال 1405، حداقل مزد پایه ماهانه کارگران حدود 16 میلیون و 600 هزار تومان است. این رقم مبنای گروه نخست قرار گرفته و مزایای قانونی احتمالی مانند حق مسکن، بن کارگری و سنوات، همچنین کسورات حقوق، در مقایسه لحاظ نشدهاند.
برای گروههای دوم و سوم، بازههای درآمدی 25 تا 30 میلیون و 30 تا 50 میلیون تومان انتخاب شده است. این بازهها طبقهبندی رسمی مزد نیستند، بلکه برای بررسی توان تأمین هزینههای زندگی استفاده شدهاند.
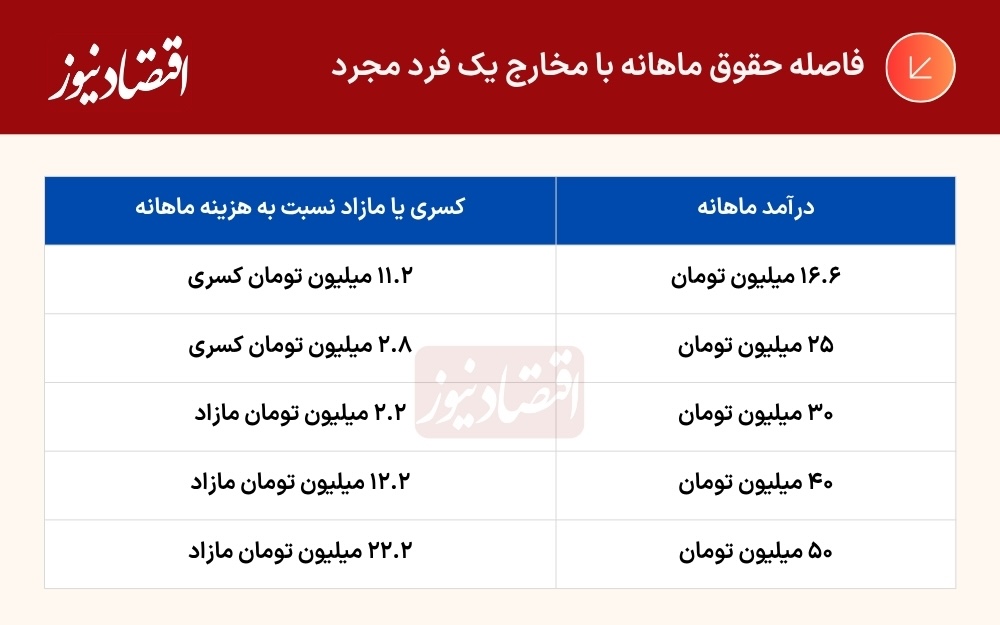
نتایج نشان میدهد فردی با حداقل مزد پایه کارگری باید حدود 67 درصد بیشتر از حقوق فعلی خود درآمد داشته باشد تا هزینههای این الگوی زندگی را پوشش دهد.
در گروه دوم، فردی با حقوق 25 میلیون تومان همچنان در پایان ماه 2 میلیون و 800 هزار تومان کسری دارد. با رسیدن حقوق به 30 میلیون تومان، مخارج جاری پوشش داده میشود، اما تنها 2 میلیون و 200 هزار تومان برای پسانداز یا اتفاقات پیشبینینشده باقی میماند.
رشد مشاغل غیررسمی در ایران دیگر فقط نشانه کمبود شغل رسمی نیست؛ جنگ، تورم، قطعی اینترنت، کاهش قدرت خرید و نااطمینانی اقتصادی، میلیونها شاغل بدون بیمه و قرارداد را در معرض فشار معیشتی شدیدتری قرار داده است.
در مقابل، درآمدهای 40 تا 50 میلیون تومانی امکان بیشتری برای پسانداز فراهم میکنند. برای نمونه، فردی با حقوق 40 میلیون تومان میتواند در این سناریو ماهانه 12 میلیون و 200 هزار تومان کنار بگذارد.
بااینحال، این مازاد در صورتی محقق میشود که فرد بدهی یا اقساط دیگری نداشته باشد و هزینهای خارج از بودجه برایش ایجاد نشود.
هزینههایی که هنوز حساب نشدهاند
صورتحساب این گزارش همه اتفاقات واقعی زندگی را در بر نمیگیرد.در محاسبات فرض شده فرد با بیماری پرهزینه مواجه نمیشود، لوازم اصلی خانه نیازمند تعویض نیستند، سفری چندروزه انجام نمیدهد و برای مهمانی یا مراسم خانوادگی هزینه قابلتوجهی نمیپردازد.
همچنین مبلغ 400 میلیون تومان ودیعه مسکن، هزینه خرید اولیه وسایلی مانند یخچال، لباسشویی، تخت و مبلمان، هزینه اسبابکشی و کمیسیون مشاور املاک در جمع هزینههای ماهانه قرار نگرفته است.
این یعنی با وجود آنکه بودجه ماهانه نزدیک به 28 میلیون تومان است، شروع زندگی مستقل به سرمایهای فراتر از درآمد جاری نیاز دارد؛ سرمایهای که ممکن است بسیاری از جوانان شاغل بدون کمک خانواده یا پسانداز قبلی در اختیار نداشته باشند.
مستقل شدن؛ تصمیمی که دیگر فقط به داشتن شغل بستگی ندارد
مجموع محاسبات نشان میدهد در مهر 1405، داشتن شغل بهتنهایی تضمینکننده امکان زندگی مستقل در تهران نیست. درآمد فرد باید نهتنها هزینههای روزمره را پوشش دهد، بلکه امکان تأمین سرمایه اولیه مسکن و پسانداز برای آینده را نیز فراهم کند.
برای فردی با حقوق پایه کارگری، فاصله درآمد با هزینههای محاسبهشده به بیش از 11 میلیون تومان میرسد. در درآمدهای نزدیک به 30 میلیون تومان نیز بودجه ماهانه تقریباً بدون حاشیه امن بسته میشود.
طبیعی است که انتخاب یک واحد کوچکتر یا قدیمیتر، زندگی با خانواده یا شریک شدن در هزینههای خانه میتواند مخارج را کاهش دهد. بااینحال، این گزینهها نشان میدهند استقلال اقتصادی تا چه اندازه تحت تأثیر قیمت مسکن و سطح دستمزد قرار گرفته است.
در تهرانِ نیمه دوم سال 1405، یک جوان مجرد برای پرداخت هزینههای جاری زندگی مورد بررسی، به درآمدی نزدیک به 28 میلیون تومان در ماه نیاز دارد؛ رقمی که فاصله قابلتوجهی با حداقل مزد کارگری دارد. شاید مهمترین پرسش دیگر این نباشد که یک فرد شاغل چقدر حقوق میگیرد، بلکه این باشد که پس از پرداخت هزینههای زندگی، چه مقدار از درآمد او واقعاً باقی میماند؟





نظرات شما