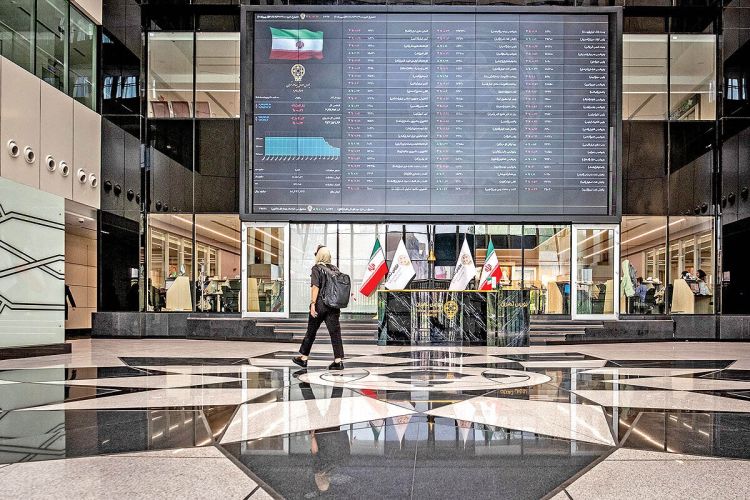
درحالیکه بازار سهام در روز دوشنبه با رشد شاخص کل و ورود پول به استقبال معاملات سهشنبه رفت، دیروز با تغییر فضای دادوستدها، افت قیمتها و خروج پول پرونده خود را بست. این رفتوبرگشت سریع، حاکی از بلاتکلیفی سرمایهگذاران در برابر مجموعهای از ریسکهای سیاسی و اقتصادی است.
به گزارش
نسیم اقتصاد به نقل از دنیای اقتصاد، چرخش بورس تهران از معاملات مثبت دوشنبه به عقبنشینی دیروز و خروج قابلتوجه پول، نشان داد بازار در شرایط کنونی از ثبات کافی برخوردار نیست و همچنان تحتتاثیر ابهامها و ریسکهای پیش رو قرار دارد. درحالیکه بازار سهام در روز دوشنبه با رشد شاخص کل و ورود پول به استقبال معاملات سهشنبه رفت، دیروز با تغییر فضای دادوستدها، افت قیمتها و خروج پول پرونده خود را بست. این رفتوبرگشت سریع، حاکی از بلاتکلیفی سرمایهگذاران در برابر مجموعهای از ریسکهای سیاسی و اقتصادی است؛ بهطوریکه برخی سیگنالهای مثبت از فضای دیپلماسی هم نتوانست مانع از تردید معاملهگران شود.
کارشناسان سه عامل اصلی را در چرخش سریع بورس تهران موثر میدانند و معتقدند تداوم ابهام در فضای سیاسی کشور، فاصله میان رشد شاخصها و تردید معاملهگران، از جمله عواملی هستند که مانع شکلگیری روندی باثبات در بورس شدهاند. البته نوسان بورس تنها به این موارد محدود نمیشود و متغیرهایی مانند نرخ بهره، نوسان قیمت ارز، وضعیت سودآوری شرکتها و رفتار هیجانی سرمایهگذاران نیز میتوانند در تغییر جهت سریع معاملات نقش داشته باشند.
ابهام در وضعیت ریسکها
بسیاری از کارشناسان میگویند تغییر جهت معاملات از یک روز به روز دیگر در شرایطی که چشمانداز متغیرهای اثرگذار بر روند بازارها هنوز روشن نیست، امری طبیعی محسوب میشود. ازاینرو بخشی از سرمایهگذاران با مشاهده رشد قیمت سهام وارد بازار میشوند، اما با انتشار اخبار منفی یا افزایش نگرانیها، ترجیح میدهند در سمت فروش قرار بگیرند. به این ترتیب، تقابل میان انتظارات مثبت و نگرانی از ریسکهای پیش رو، به یکی از عوامل اصلی نوسان بازار تبدیل شده است. از همین منظر رشد شاخص کل در معاملات دو روز قبل میتوانست در نگاه نخست سیگنالی از بازگشت تقاضا محسوب شود، اما افت بازار در روز بعد، ارزیابی پایداری این روند را دشوار کرد. از سوی دیگر، مقایسه بازدهی شاخصها از ابتدای سال نشان میدهد شاخص کل 113درصد و شاخص هموزن 131درصد رشد کردهاند؛ به این معنا که شاخص هموزن 16واحد درصد بازدهی بیشتری را ثبت کرده است. از آنجا که شاخص کل بیشتر تحتتاثیر شرکتهای بزرگ و دارای ارزش بازار بالاتر قرار دارد، درحالیکه شاخص هموزن وزن یکسانی به نمادها میدهد، بازدهی بالاتر شاخص هموزن میتواند نشاندهنده عملکرد بهتر طیف گستردهتری از سهام در این دوره باشد. اما این اختلاف بهتنهایی به معنای تداوم تقاضا یا فراگیر بودن رشد در شرایط فعلی نیست. چرخش سریع بازار و افت معاملات در روز بعد نشان میدهد که برای ارزیابی وضعیت بورس، علاوه بر بازدهی شاخصها، باید عوامل دیگری را مدنظر قرار داد.
سیگنالی از تردید سرمایهگذاران
خروج پول حقیقیها به میزان 7هزار و 237میلیارد تومان در معاملات دیروز، از نشانههای بارز احتیاط سرمایهگذاران است. در شرایطی که فعالان بازار نسبت به آینده ریسکها اطمینان کافی ندارند، حتی رشد قیمتها نیز ممکن است به افزایش عرضه و شناسایی سود منجر شود. استمرار ورود پول میتواند نشانهای از تقویت تقاضا باشد، اما خروج سرمایه در روزهای مثبت یا پس از رشد شاخص، از شکنندگی اعتماد در بازار حکایت دارد. به نظر میرسد تا زمانی که ابهام در وضعیت متغیرهای اثرگذار کاهش نیابد، نمیتوان انتظار داشت بورس بهسرعت وارد روندی باثبات شود. بنابراین احتمال ادامه نوسانهای مقطعی و تغییر جهت معاملات همچنان وجود دارد. از سوی دیگر، ارزیابی وضعیت شرکتها، گزارشهای عملکردی و ظرفیت سودآوری آنها میتواند در انتخاب سهام اهمیت بیشتری پیدا کند؛ بهویژه اگر فضای عمومی بازار همچنان تحتتاثیر ریسکهای سیاسی باقی بماند.
شاخص از منظر تکنیکال
شاخص کل بورس در جریان معاملات روز گذشته با از دست دادن ابرکانال 8میلیونواحدی، به محدوده 7میلیون و 927هزار واحد رسید. نماگر اصلی بورس بعد از برخورد به مقاومت 8.3 تا 8.5میلیونواحدی، در حالی وارد فاز اصلاح شد که گزارشهای 6ماهه، اهالی بازار سرمایه را به ادامه مسیر صعودی امیدوار کرده بود. با این حال اخبار ضدونقیض سیاسی و افزایش نااطمینانیها، بورس تهران را وارد فاز اصلاح کرد تا در روز گذشته پس از 16روز کانال 8میلیون واحد را از دست بدهد. در صورتی که تا پایان هفته، بازار سهام دوباره کانال 8میلیونواحدی را پس نگیرد، ممکن است اصلاح قیمتها تشدید شود. بررسیها از روند تکنیکال شاخص اصلی بازار سهام نشان میدهد که حمایت بعدی محدوده 6.6 تا 6.8واحد خواهد بود؛ اصلاح حدود 15درصدی که میتواند قیمتها را برای پولهای تازهنفس جذابتر کند.
جدال سودآوری و انتظارات
ابراهیم سماوی، کارشناس بازارهای مالی، نیز با اشاره به نوسان اخیر بورس تهران به «دنیای اقتصاد» گفت: نمیتوان تمام رفتوبرگشتهای بازار سهام را به ریسکهای سیاسی نسبت داد. اگرچه این ریسکها همچنان از متغیرهای مهم اثرگذار بر معاملات هستند، اما تغییرات نرخ بهره، انتظارات تورمی، نوسانات نرخ ارز، وضعیت سودآوری شرکتها و رفتار سرمایهگذاران نیز در شکلگیری روندهای اخیر نقش دارند.
او افزود: بازار سرمایه در شرایط کنونی ناچار است چند متغیر اقتصادی را قیمتگذاری کند که آثار یکسانی بر ارزش سهام ندارند. از یک سو، انتظارات تورمی و افزایش نرخ ارز میتوانند به رشد اسمی داراییها و تقویت تقاضا برای سهام منجر شوند و از سوی دیگر، نرخ بهره بالا، محدودیتهای تولید و ابهام در سودآوری شرکتها مانع از شکلگیری یک روند صعودی باثبات میشوند. برآیند این نیروهای متضاد میتواند بخشی از نوسانات رفتوبرگشتی بورس را توضیح دهد.
سماوی با اشاره به نقش نرخ بهره در رفتار سرمایهگذاران گفت: نرخ بازده بالای اوراق بدهی دولتی، رقیبی جدی برای بازار سهام به شمار میرود. زمانی که سرمایهگذار امکان کسب بازده قابلتوجه از ابزارهای کمریسک را دارد، برای پذیرش ریسک سرمایهگذاری در سهام به چشمانداز سودآوری جذابتری نیاز خواهد داشت. علاوه بر این، افزایش نرخ تنزیل جریانهای نقدی آینده میتواند ارزشگذاری شرکتها را تحت فشار قرار دهد.
او افزود: البته نرخ سود را نمیتوان جدا از انتظارات تورمی بررسی کرد. در اقتصادی که انتظارات تورمی بالاست، بازده اسمی ابزارهای مالی به معنای بازده واقعی جذاب نیست. در نتیجه، بازار سهام از یک طرف با محدودیت ناشی از نرخ بهره و از طرف دیگر با تقاضای ناشی از نگرانی درباره کاهش ارزش پول مواجه است. تقابل این دو نیرو، تصمیمگیری سرمایهگذاران را دشوارتر میکند.
این کارشناس بازار سرمایه با اشاره به اثر نرخ ارز بر معاملات بورس اظهار کرد: افزایش نرخ ارز انتظارات مثبتی را درباره شرکتهای صادراتمحور و بنگاههای دارای درآمد ارزی ایجاد میکند، اما رشد نرخ ارز بهتنهایی تضمینکننده افزایش سودآوری نیست. میزان اثرگذاری آن به عواملی مانند هزینه مواد اولیه، نرخ خوراک، هزینه حملونقل، محدودیتهای صادراتی و نرخ تسعیر درآمدهای ارزی بستگی دارد. بنابراین، افزایش نرخ ارز زمانی میتواند از ارزش سهام حمایت کند که اثر آن در درآمد عملیاتی، حاشیه سود و جریان نقدی شرکتها نمایان شود.
او گفت: در ارزیابی وضعیت بورس باید میان رشد اسمی قیمت سهام و ایجاد بازده واقعی تفاوت قائل شد. افزایش شاخصها در اقتصادی با تورم بالا، به معنای افزایش قدرت خرید سرمایهگذاران نیست. برای ارزیابی دقیقتر عملکرد بازار، باید بازده سهام را در کنار تورم و بازده سایر فرصتهای سرمایهگذاری بررسی کرد.
سماوی در ادامه، گزارشهای مالی شرکتها را یکی دیگر از متغیرهای تعیینکننده در مسیر بازار دانست و افزود: رشد قیمتها ممکن است در کوتاهمدت بر پایه انتظارات شکل بگیرد، اما تداوم آن به پشتوانه سودآوری نیاز دارد. اگر بازار بر مبنای یک خبر مثبت، افزایش نرخ ارز یا پیشبینی رشد درآمدها، سود آینده شرکتها را پیشخور کند، اما گزارشهای مالی بعدی نتوانند این انتظارات را تایید کنند، احتمال تعدیل قیمتها وجود خواهد داشت. حتی پایین بودن نسبت قیمت به درآمد نیز بهتنهایی برای نتیجهگیری درباره ارزندگی یک سهم کافی نیست؛ زیرا باید پایداری و کیفیت سود شرکت را نیز در نظر گرفت.
او محدودیت انرژی را از دیگر متغیرهای موثر بر چشمانداز شرکتها دانست و گفت: در صنایعی مانند فولاد، سیمان و پتروشیمی، افزایش قیمت فروش محصولات به رشد سود عملیاتی منجر نمیشود. اگر همزمان با افزایش قیمتها، مقدار تولید کاهش یابد یا هزینه تامین انرژی بالا برود، بخشی از مزیت قیمتی شرکت از بین خواهد رفت. از این رو، وضعیت تولید، ساختار هزینهها و توان بنگاهها برای حفظ حاشیه سود، در ارزیابی چشمانداز سودآوری اهمیت دارد.
این کارشناس با تاکید بر نقش جریان سرمایههای خرد در تشدید نوسانات گفت: در برخی دورهها، جابهجایی منابع مالی حتی در حجم محدود میتواند تغییرات قابلتوجهی در قیمت سهام ایجاد کند. ورود پول و افزایش تقاضا میتواند به رشد سریعتر بازار منجر شود، اما در سوی مقابل، خروج نقدینگی و کاهش موقعیتهای معاملاتی ممکن است فشار فروش را افزایش دهد. به همین دلیل، بخشی از نوسانات بازار به تغییر ارزش بنیادی شرکتها مربوط نیست، بلکه از شرایط نقدشوندگی و نحوه جابهجایی منابع مالی تاثیر میپذیرد.
او افزود: مثبت بودن شاخص کل نیز بهتنهایی نشانه بهبود وضعیت عمومی بورس نیست. ممکن است جریان پول حقیقیها به سمت شرکتهای بزرگ و شاخصساز حرکت کند، درحالیکه بخش دیگری از نمادها همچنان با ضعف تقاضا روبهرو باشند. بنابراین، برای ارزیابی کیفیت روند بازار باید علاوه بر شاخص کل، عملکرد شاخص هموزن، تعداد نمادهای مثبت و منفی، ارزش معاملات خرد و میزان مشارکت صنایع مختلف را نیز بررسی کرد.
واکنش هیجانزده
سماوی در بخش دیگری از اظهارات خود، رفتار سرمایهگذاران را در تشدید نوسانات بازار موثر دانست و گفت: تصمیمهای معاملاتی همیشه بر پایه تحلیل بنیادی و ارزیابی دقیق اطلاعات اتخاذ نمیشوند. ترس از جاماندن از رشد بازار میتواند برخی سرمایهگذاران را به خرید شتابزده هدایت کند و با نخستین نشانههای اصلاح، نگرانی از زیان بیشتر آنها را به فروش وادار کند. ازاینرو، تغییر انتظارات کوتاهمدت میتواند بر قیمتها اثر بگذارد، حتی اگر در ارزش بنیادی شرکتها تغییر قابلتوجهی رخ نداده باشد.
او افزود: رفتار جمعی و توجه بیش از اندازه به اتفاقات روزهای اخیر نیز در این روند نقش دارد. گاهی چند روز رشد متوالی این تصور را ایجاد میکند که بازار وارد یک روند صعودی پایدار شده است و چند روز افت نیز انتظارات بدبینانه را تقویت میکند. درحالیکه ارزش اقتصادی شرکتها معمولا با چنین سرعتی تغییر نمیکند، واکنش سرمایهگذاران به اخبار و رفتار سایر معاملهگران میتواند دامنه نوسانات را افزایش دهد.
این کارشناس بازارهای مالی گفت: برای ارزیابی چشمانداز بورس، نباید تنها به مثبت یا منفی شدن شاخص در روزهای آینده توجه کرد؛ پرسش اصلی این است که رشد قیمتها تا چه اندازه با افزایش واقعی سودآوری و جریان نقدی شرکتها پشتیبانی میشود. اگر بهبود انتظارات با رشد درآمد و سود عملیاتی، کاهش فشار نرخ بهره و ورود پایدار سرمایههای خرد همراه شود، روند صعودی بازار از پشتوانه بیشتری برخوردار خواهد بود. از سوی دیگر اگر رشد قیمتها عمدتا بر انتظارات و جریانهای کوتاهمدت ورود پول متکی باشد، احتمال ادامه اصلاحها و نوسانات فرسایشی همچنان وجود دارد.




نظرات شما