خروج پول حقیقی از بورس رکورد زد؛ بازار سهام در...
بورس تهران در نخستین روز معاملاتی هفته با افت شاخصها و تشدید فشار...3 آبان 1405


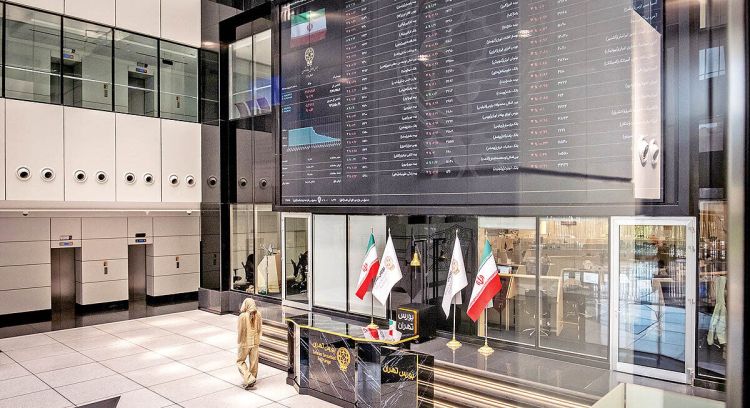
بورس تهران در آخرین هفته مهرماه، برخلاف عملکرد مثبت ماههای اخیر، با نوسانات متعددی همراه شد و در نهایت شاخص کل با کاهش حدود 3 درصدی به کار خود پایان داد. تغییرات پیدرپی بازار در طول هفته، بر روند معاملات سایه انداخت و موجب شد سرمایهگذاران با احتیاط بیشتری در بازار فعالیت کنند.
به گزارش نسیم اقتصاد، پروانه کُبره در گزارشی در روزنامه دنیای اقتصاد نوشت: بورس تهران در حالی به استقبال معاملات آبانماه میرود که کارشناسان همچنان به تداوم روند مثبت بازار امیدوارند؛ البته به باور آنها بعید است شتاب رشد ماههای گذشته در تالار شیشهای تکرار شود. با توجه به رشد قابلتوجه بسیاری از نمادها، انتظار میرود روند صعودی بازار بیشتر به عملکرد شرکتها وابسته باشد. از همین منظر، بخشی از سرمایههای خرد میتواند از سهامی که بازدهی مطلوب کسب کردند به سمت نمادهایی حرکت کند که همچنان از ظرفیت رشد برخوردارند. اما از سویی، ریسکهای سیاسی و تشدید تنشها سایه خود را بر معاملات حفظ کردهاند و میتوانند نوسانات مقطعی را افزایش دهند. برآورد کارشناس بازار سرمایه این است که در صورت ثبات شرایط فعلی، شاخص کل تا پایان سال ظرفیت حرکت به محدوده 11میلیون واحد را دارد.
این عقبنشینی در شرایطی رقم خورد که نوسانات روزانه، فضای معاملات را تحتتاثیر قرار داد و معاملهگران را محتاط کرد. البته عملکرد همه بخشهای بازار یکسان نبود و بررسی وضعیت شاخص هموزن نشان داد که سهام شرکتهای کوچک و متوسط توانستند مقاومت بیشتری در برابر فشار فروش از خود نشان دهند. تفاوت عملکرد شاخص کل و شاخص هموزن، یکی از نکات مهم معاملات هفته گذشته بود.
درحالیکه شاخص کل بازدهی منفی را ثبت کرد، شاخص هموزن در پایان هفته در محدوده مثبت قرار گرفت. اکنون با ورود به آبانماه، این ابهام وجود دارد که آیا نوسانات اخیر به روزهای آینده نیز میرسد؟
پاسخ به این پرسش تا حد زیادی به عوامل اثرگذار بر رفتار معاملهگران، میزان تقاضا در نمادهای مختلف و شرایطی بستگی دارد که انتظارات سرمایهگذاران را شکل میدهد.
از منظر تکنیکال، معاملات هفتههای اخیر میتواند نشانهای از تغییر ریتم حرکت بورس باشد.
شاخص کل بورس درحالی کانال 8میلیون واحد را با نوسانات روزهای اخیر حفظ کرده که انتظار میرود در صورت عدم تشدید ریسکهای سیاسی، اهداف بالاتری را لمس کند.
گزارشهای 6ماهه نیز نسبت P/E بورس را به محدوده 7.5واحد کشانده است. از این رو احتمالا بازار با واکنش مثبت به استقبال این گزارشها که در آخر هفته مهمترین آنها منتشر شده، خواهد رفت.
اگر شاخص کل بورس مرز روانی 8میلیونواحدی را از دست ندهد که احتمالا تحقق آن بالاست، میتوان انتظار داشت شاخص کل برای نخستین بار 8رقمی شده و از مرز 10میلیون واحد عبور کند. در سناریوی بدبینانه و در صورت تشدید ریسکهای سیاسی، بازار سهام میتواند به صورت موقت تا محدوده 7 تا 7.2میلیون واحد اصلاح را تجربه کند. در این حالت P/E بازار نیز جذابتر شده و به احتمال زیاد سرمایههای خرد جدیدی روانه تالار شیشهای خواهد شد.
با این حال ممکن است طی روزهای آینده تقابل خوشبینی نسبت به گزارشهای مالی و ریسکهای سیاسی شاخص را در مرز روانی 8میلیون واحد حفظ کند. با این حال به دلیل جاماندگی شاخص هموزن نسبت به رشد شاخص کل و دلار در تابستان امسال، ممکن است نمادهای کوچک و متوسط در کوتاهمدت بازدهی بهتری داشته باشند.
بسیاری از کارشناسان میگویند نوسانات احتمالی در روزهای آینده را نباید جدا از عملکرد بورس در ماههای گذشته بررسی کرد. بازار سهام از ابتدای سال بازدهی قابلتوجه 120درصدی را به ثبت رسانده و همین موضوع باعث میشود افتوخیزهای مقطعی به معنای تغییر مسیر کلی بازار نباشد. بنابراین، حتی اگر معاملات آبانماه با نوسان همراه شود، نباید بر اساس چند روز منفی درباره تداوم روند صعودی یا چشمانداز بورس قضاوت کرد. آنچه اهمیت دارد، بررسی دلایل این نوسانات و تمایز میان اصلاح کوتاهمدت قیمتها و تغییر عوامل بنیادی اثرگذار بر بازار است. از اینرو سرمایهگذاران باید بهجای واکنش شتابزده به افتوخیزهای روزانه، مجموعه عملکرد بازار و شرایط پیش رو را در نظر بگیرند. بازدهی بورس از ابتدای سال، دلیلی برای نگاه متعادلتر به نوسانات اخیر است؛ هرچند ادامه مسیر همچنان به شرایط متغیرهای اثرگذار بر روند معاملات بستگی دارد.
فردین آقابزرگی،کارشناس بازارهای مالی، در گفتوگو با «دنیای اقتصاد» در مورد وضعیت بازار سرمایه در روزهای آینده اظهار کرد: رقابت 7ماهه بازارهای دارایی از تفاوت عملکرد چشمگیر بورس نسبت به دلار و طلا حکایت دارد. هرچند بازدهی 120درصدی بورس عملا به پنج ماه محدود میشود. معاملات بازار سهام پس از وقفه 80روزه در پایان اردیبهشتماه از سر گرفته شد. شاخص کل در سال 1404 حدود 40درصد بازدهی را ثبت کرد؛ همین موضوع نشان میدهد بورس 1405 تفاوتهای زیادی با بورس سال قبل دارد. از سویی عملکرد شاخص هموزن و بازدهی 137درصدی این نماگر از ابتدای سال نیز نشان میدهد که در این دوره، سهام شرکتهای کوچکتر بیشتر مورد توجه سرمایهگذاران قرار گرفتهاند.
او افزود: بخشی از رشد اخیر بورس را باید در جاماندگی بازار سهام از سایر بازارهای دارایی در سال گذشته جستوجو کرد. در سال 1404، رکود معاملاتی، تعدد ریسکها و ضعف بنیه مالی دولت، شرایط دشواری را برای بازار سرمایه رقم زده بود. در نتیجه، پس از بازگشایی معاملات در 29 اردیبهشتماه، فاصله ایجادشده میان ارزش سهام و سایر داراییها، زمینه رشد بازار را فراهم کرد و این روند صعودی تا مرداد و شهریورماه، با وجود برخی وقفهها، ادامه یافت.
فردین آقابزرگی گفت: در ابتدای این دوره، بیش از 90درصد شرکتها با قیمتی پایینتر از ارزش ذاتی خود معامله شدند، اما در پایان مهرماه، سهم شرکتها و صنایع دارای چنین شرایطی به حدود 30درصد یا حتی کمتر رسیده است. به همین دلیل، یافتن سهام ارزنده نسبت به چهار یا پنج ماه گذشته دشوارتر شده و در برخی روزها، برخلاف انتظارات اولیه، بازار با چرخش ناگهانی به سمت منفی مواجه میشود.
او افزود: نسبت قیمت به سود یا P/E بازار نیز از حدود 6واحد در ابتدای سال به حدود 9 واحد افزایش یافته است. با این حال، این موضوع به معنای از بین رفتن ارزندگی بورس نیست؛ زیرا بازار سهام همچنان از مزیتهایی مانند نقدشوندگی، شفافیت اطلاعات، انتشار گزارشهای دورهای و ظرفیت اثرگذاری نرخ ارز بر درآمد بسیاری از شرکتها برخوردار است. همچنین، سود نقدی و جریان درآمدی شرکتها از عواملی است که میتواند جذابیت بازار سهام را در مقایسه با برخی بازارهای موازی حفظ کند.
این کارشناس گفت: با وجود حفظ نسبی ارزندگی بازار، انتظار رشد پرشتاب ماههای گذشته را نمیتوان بدون در نظر گرفتن شرایط جدید ادامه داد. به گفته او، ممکن است تا پایان سال، شاخص کل در سناریوی خوشبینانه به محدوده 10میلیون واحد برسد. این هدف از رشد حدود 25درصدی نسبت به سطوح مورد اشاره حکایت دارد، مشروط بر آنکه شرایط فعلی تغییر محسوسی نکند. این کارشناس بازارهای مالی با بیان اینکه در ماههای پیش رو احتمال چرخش تقاضا از سمت شرکتهای بزرگ به سمت شرکتهایی با نسبت قیمت به سود پایینتر و ظرفیت رشد بیشتر وجود دارد، اظهار کرد: بنابراین ممکن است سرعت رشد شاخص کل نسبت به ماههای گذشته کاهش پیدا کند، زیرا بخشی از نمادهای اثرگذار بر این شاخص، پیشتر رشد قابلتوجهی را تجربه کردهاند.
فردین آقابزرگی برآیند معاملات در آبانماه را همچنان مثبت ارزیابی کرد و گفت: ریسکهای سیاسی و ابهامات مرتبط با انتخابات آمریکا و اسرائیل میتوانند بر رفتار معاملهگران اثر بگذارند. در صورت تداوم شرایط فعلی و نبود شوک جدید، احتمال ادامه روند مثبت بازار وجود دارد؛ با این تفاوت که رشد شاخصها ممکن است با سرعت کمتری نسبت به ماههای ابتدایی سال دنبال شود.
حجت سرهنگی، کارشناس بازارهای مالی، نیز معتقد است بورس وارد فاز متعادلتری شده است. او افزود: از مهرماه نشانههای ورود بازار سهام به دورهای نوسانی آشکار شد؛ این روند پس از رشد قابلتوجه قیمت سهام، قابل پیشبینی بود. با این حال، افزایش نوسانات را نمیتوان بهتنهایی نشانه آغاز دوره اصلاح دانست. بخشی از این تغییر رفتار را میتوان ناشی از فاصله گرفتن بازار از روند صعودی پرشتاب ماههای گذشته و بازنگری سرمایهگذاران در ارزش سهام دانست.
به گفته این کارشناس، در ماههای اخیر، رشد قیمتها در بخش قابلتوجهی از بازار، فرصتهای سرمایهگذاری بر مبنای ارزندگی را محدودتر کرده است. از این رو، ادامه مسیر صعودی به متغیرهای بنیادی و چشمانداز سودآوری شرکتها وابسته خواهد بود.
بنابراین، احتمال دارد جریان سرمایههای خرد بهتدریج از نمادهایی که بخش مهمی از رشد خود را تجربه کردهاند، به سمت شرکتهایی حرکت کند که از ظرفیت رشد قیمت و بهبود عملکرد برخوردارند. بر این اساس، نمیتوان انتظار داشت تمام نمادها با سرعت و شدت ماههای گذشته رشد کنند. اما آنچه حائز اهمیت است اینکه افزایش نوسانات به معنای تغییر جهت کلی بازار نیست.


شاخص کل بورس با افت 2.44 درصدی به سطح 3 میلیون و 713 هزار واحد رسید. این عقب نشینی نشان می دهد... 7 اسفند 1404
نظرات شما